一、分立器件行业迎来高景气增长
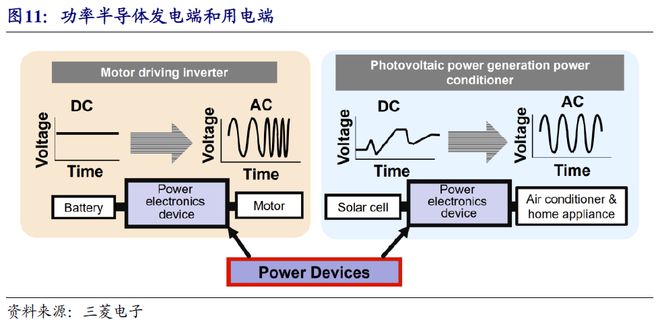
全球分立器件市场持续升温,需求旺盛。据行业机构统计,2023年全球分立器件市场规模已超过300亿美元,预计2025年将突破400亿美元,年复合增长率保持在8%以上。新能源汽车、光伏储能、5G通信、工业控制等领域的快速发展,成为拉动分立器件需求的核心引擎。
以新能源汽车为例,单车分立器件用量较传统燃油车增加数倍,尤其是IGBT、MOSFET、碳化硅(SiC)二极管等功率器件需求激增。与此光伏逆变器、储能变流器对高压、高频、高效分立器件的需求也在持续放量。
二、国产替代浪潮加速推进
长期以来,全球分立器件市场由英飞凌、安森美、意法半导体、三菱电机等国际巨头主导。但在供应链安全与自主可控的政策引导下,国内分立器件企业迎来历史性发展机遇。士兰微、华润微、扬杰科技、新洁能、时代电气等国产厂商在技术、产能、品质上不断突破,逐步切入中高端市场。
">> 国产替代已从“量的替代”走向“质的替代”,尤其在SiC、GaN等第三代半导体领域,国内企业与海外巨头的差距正在快速缩小。
三、半导体器件专用设备:国产替代的关键支撑
分立器件的国产化离不开上游半导体器件专用设备的自主可控。专用设备涵盖晶圆制造、封装测试、检测量测等多个环节,包括光刻机、刻蚀机、离子注入机、薄膜沉积设备、划片机、键合机、测试机等。
当前,国内半导体设备企业如北方华创、中微公司、盛美上海、华峰测控、长川科技等在刻蚀、薄膜、清洗、测试等环节已实现批量供货,部分产品性能达到国际先进水平。但光刻机、高端离子注入机等仍高度依赖进口,是国产替代的“硬骨头”。
四、行业面临的挑战与未来展望
尽管前景广阔,但分立器件及专用设备国产化仍面临多重挑战:一是高端技术壁垒高,研发投入大、周期长;二是国际供应链波动与出口管制风险;三是人才短缺与产业协同不足。
随着国家政策持续支持、下游应用需求拉动以及企业创新能力提升,预计到2027年,国内分立器件整体国产化率有望从目前的30%提升至50%以上,半导体专用设备国产化率也将稳步提升。业界需加强产学研用协同,突破关键核心技术,构建安全、高效、有韧性的产业链生态。
分立器件行业的高景气增长与国产替代浪潮,为半导体器件专用设备带来了前所未有的发展机遇。抓住窗口期,夯实技术底座,国产设备与器件必将携手迈向全球价值链中高端。